ภาษีคริปโต ไทย เป็นหัวข้อที่นักลงทุนสินทรัพย์ดิจิทัลทุกคนควรเข้าใจ โดยเฉพาะหลังรัฐบาลออกมาตรการยกเว้นภาษีกำไรจากการเทรดบนแพลตฟอร์มที่ถูกกฎหมายเป็นเวลา 5 ปี บทความนี้จะสรุปให้ครบทั้งเรื่องว่าภาษีคริปโตในประเทศไทยเสียเท่าไหร่ คิดยังไง และต้องยื่นอย่างไร
ประเด็นสำคัญ
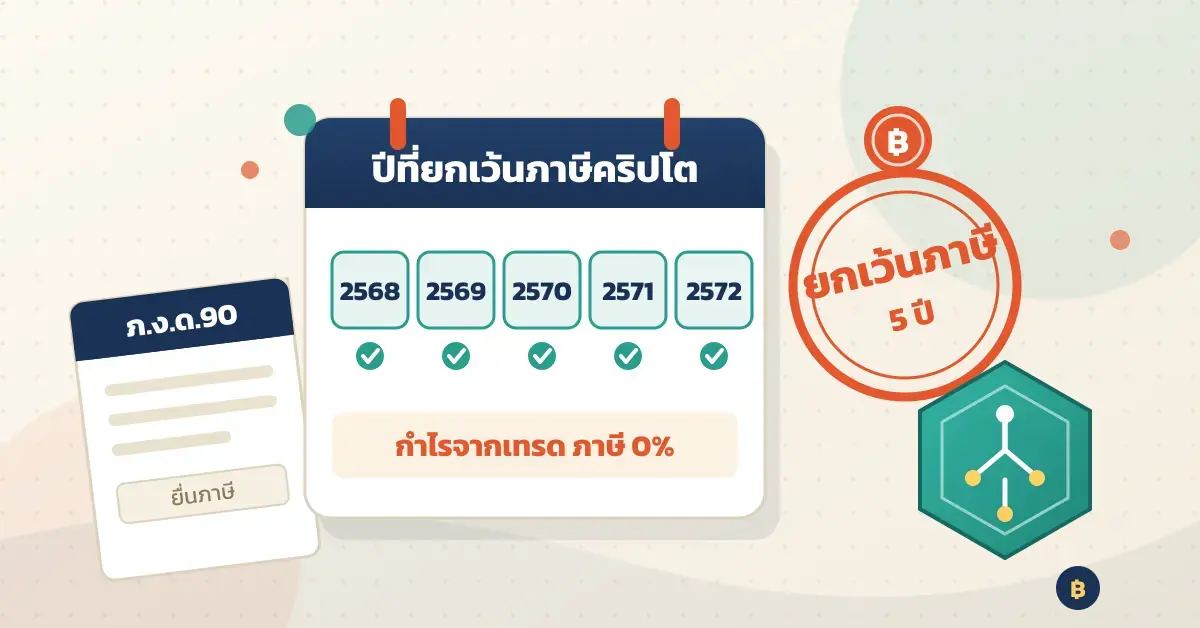
- กำไรจากการเทรดคริปโตผ่านศูนย์ซื้อขาย นายหน้า หรือผู้ค้าที่ได้รับอนุญาตในไทย ได้รับยกเว้นภาษีเงินได้บุคคลธรรมดา ตั้งแต่ 1 มกราคม 2568 ถึง 31 ธันวาคม 2572
- รายได้จาก Staking, Airdrop, การขุด และเงินเดือนที่จ่ายเป็นคริปโต ยังต้องนำมาคำนวณภาษีตามปกติ
- กำไรจากแพลตฟอร์มต่างประเทศที่นำเข้ามาในไทย ต้องเสียภาษีในอัตราก้าวหน้า 5–35%
- ยื่นแบบ ภ.ง.ด.90 ออนไลน์ได้ถึงวันที่ 8 เมษายนของปีถัดไป และควรเก็บหลักฐานการซื้อขายอย่างน้อย 5 ปี
ภาษีคริปโตในประเทศไทยคืออะไร
เรื่องภาษีคริปโต ไทย มีรากฐานจากพระราชกำหนดแก้ไขเพิ่มเติมประมวลรัษฎากร (ฉบับที่ 19) พ.ศ. 2561 ซึ่งกำหนดให้ผลประโยชน์จากการถือครองหรือโอนคริปโทเคอร์เรนซีและโทเคนดิจิทัลเป็นเงินได้พึงประเมินที่ต้องเสียภาษีเงินได้บุคคลธรรมดา ควบคู่กับพระราชกำหนดการประกอบธุรกิจสินทรัพย์ดิจิทัล พ.ศ. 2561 ที่ให้ ก.ล.ต. กำกับดูแลผู้ประกอบธุรกิจ
หลักคิดง่าย ๆ คือ เมื่อใดก็ตามที่คุณจำหน่าย จ่าย โอน หรือแลกเปลี่ยนคริปโตแล้วมีกำไร กำไรส่วนนั้นถือเป็นเงินได้ แต่จะต้องเสียภาษีหรือไม่ขึ้นอยู่กับว่าธุรกรรมเกิดขึ้นบนช่องทางใดและเป็นรายได้ประเภทอะไร สำหรับมือใหม่ที่เพิ่งเข้าสู่ตลาดและยังเลือกเหรียญไม่ถูก ลองอ่าน เหรียญคริปโตที่ดีที่สุดสำหรับมือใหม่ เพื่อวางโครงการเลือกเหรียญก่อนได้
ภาษีคริปโตเสียเท่าไหร่
คำถามที่ว่าภาษีคริปโตในประเทศไทยเสียเท่าไหร่ คำตอบขึ้นอยู่กับ 2 ปัจจัยหลัก คือ คุณเทรดผ่านช่องทางที่ได้รับอนุญาตในไทยหรือไม่ และรายได้นั้นเป็นกำไรจากการซื้อขายหรือรายได้รูปแบบอื่น
กำไรจากการเทรดบนแพลตฟอร์มไทย: ยกเว้นภาษี 5 ปี
ราชกิจจานุเบกษาเผยแพร่กฎกระทรวง ฉบับที่ 399 (พ.ศ. 2568) เมื่อวันที่ 5 กันยายน 2568 ยกเว้นภาษีเงินได้บุคคลธรรมดาสำหรับกำไรจากการโอนคริปโทเคอร์เรนซีหรือโทเคนดิจิทัลที่ทำผ่านศูนย์ซื้อขาย นายหน้า หรือผู้ค้าสินทรัพย์ดิจิทัลที่ได้รับอนุญาตตามกฎหมายไทย โดยมีผลกับเงินได้ตั้งแต่วันที่ 1 มกราคม 2568 ถึงวันที่ 31 ธันวาคม 2572 ตามข้อมูลของศูนย์ต่อต้านข่าวปลอม ประจำประเทศไทย
เงื่อนไขสำคัญคือต้องเทรดผ่านผู้ให้บริการที่ได้รับใบอนุญาตจาก ก.ล.ต. เท่านั้น กำไรจึงจะได้รับยกเว้น หมายความว่าถ้าคุณซื้อเหรียญมา 100,000 บาทแล้วขายออกได้ 150,000 บาทผ่าน Exchange ไทยในช่วงเวลาดังกล่าว กำไร 50,000 บาทไม่ต้องนำมารวมคำนวณภาษีเงินได้บุคคลธรรมดาเลย
กำไรจากแพลตฟอร์มต่างประเทศยังต้องเสียภาษี
สิทธิยกเว้นไม่ครอบคลุมการเทรดบนแพลตฟอร์มต่างประเทศ ตั้งแต่วันที่ 1 มกราคม 2567 เป็นต้นมา หากคุณเป็นผู้มีถิ่นที่อยู่ในประเทศไทยและนำกำไรจากการเทรดต่างประเทศเข้ามาในไทย ต้องนำเงินได้นั้นมารวมคำนวณภาษีเงินได้บุคคลธรรมดาในอัตราก้าวหน้า 5–35% รวมกับเงินได้อื่นของคุณ
ภาษีมูลค่าเพิ่ม (VAT) 7% ก็ได้รับยกเว้นเช่นกัน
นอกเหนือจากภาษีเงินได้ พระราชกฤษฎีกา (ฉบับที่ 788) พ.ศ. 2567 ยังยกเว้นภาษีมูลค่าเพิ่มสำหรับการโอนคริปโทเคอร์เรนซีหรือโทเคนดิจิทัลเพื่อการใช้ประโยชน์ที่ทำผ่านศูนย์ซื้อขาย นายหน้า หรือผู้ค้าที่ได้รับอนุญาต ตั้งแต่วันที่ 1 มกราคม 2567 เป็นต้นไป นักลงทุนจึงไม่ต้องกังวลเรื่อง VAT 7% เมื่อเทรดบนแพลตฟอร์มถูกกฎหมาย
หากต้องการทบทวนหลักการคิด VAT ในธุรกรรมทั่วไป อ่านต่อได้ที่ วิธีคิดภาษีมูลค่าเพิ่ม VAT 7% ซึ่งอธิบายวิธีคำนวณแบบเป็นขั้นตอนไว้ชัดเจน
รายได้คริปโตแบบไหนที่ยังต้องเสียภาษีอยู่
มาตรการยกเว้นครอบคลุมเฉพาะกำไรจากการซื้อขาย (Capital Gains) บนแพลตฟอร์มไทยเท่านั้น รายได้คริปโตรูปแบบอื่นยังคงเป็นเงินได้พึงประเมินที่ต้องนำมาคำนวณภาษีตามปกติ ได้แก่
- รายได้จาก Staking หรือ Lending ผลตอบแทนที่ได้รับถือเป็นเงินได้ทันทีที่ได้รับ
- Airdrop หรือเหรียญที่ได้รับมาฟรี ถือเป็นเงินได้ตามมูลค่า ณ วันที่ได้รับ
- การขุด (Mining) ภาษีจะเกิดเมื่อมีการจำหน่าย จ่าย โอน หรือแลกเปลี่ยนเหรียญที่ขุดได้
- เงินเดือนหรือค่าจ้างที่จ่ายเป็นคริปโต ถือเป็นเงินได้ตามมาตรา 40(1) และ 40(2)
- การใช้คริปโตชำระค่าสินค้าหรือบริการ กรมสรรพากรถือเป็นการจำหน่ายสินทรัพย์ ส่วนต่างจากต้นทุนคือกำไร
ผลตอบแทนจาก Staking ถือเป็นรายได้แบบต่อเนื่องในลักษณะเดียวกับ Passive Income คืออะไร ที่หลายคนคุ้นเคย เพียงแต่ทางภาษียังต้องนำมารวมยื่นแม้เหรียญจะมาจากแพลตฟอร์มไทยก็ตาม
ตารางต่อไปนี้สรุปการปฏิบัติทางภาษีของรายได้คริปโตแต่ละประเภทไว้ให้เห็นภาพรวม
ตารางสรุปภาษีคริปโต
| ประเภทรายได้ | การเสียภาษี |
|---|---|
| กำไรจากการซื้อขายบนแพลตฟอร์มไทยที่ได้รับอนุญาต | ยกเว้นภาษีเงินได้บุคคลธรรมดา (1 ม.ค. 2568 – 31 ธ.ค. 2572) |
| กำไรจากแพลตฟอร์มต่างประเทศที่นำเงินเข้าไทย | เสียภาษีในอัตราก้าวหน้า 5–35% |
| Staking / Lending / ดอกเบี้ยจากคริปโต | เสียภาษีเป็นเงินได้พึงประเมินเมื่อได้รับ |
| Airdrop หรือเหรียญที่ได้รับมาฟรี | เสียภาษีตามมูลค่า ณ วันที่ได้รับ (มาตรา 40(8)) |
| การขุด (Mining) | เสียภาษีเมื่อจำหน่าย จ่าย โอน หรือแลกเปลี่ยนเหรียญที่ขุดได้ |
| เงินเดือนหรือค่าจ้างที่จ่ายเป็นคริปโต | เสียภาษีตามมาตรา 40(1)–(2) |
| ภาษีมูลค่าเพิ่ม (VAT) จากการเทรดบนแพลตฟอร์มที่ได้รับอนุญาต | ยกเว้น VAT 7% ตั้งแต่ 1 ม.ค. 2567 เป็นต้นไป |
จะเห็นว่าตัวแปรที่สำคัญที่สุดคือช่องทางการเทรดและประเภทของรายได้ ซึ่งเป็นสิ่งที่คุณควบคุมได้ตั้งแต่ก่อนเริ่มลงทุน
ภาษีคริปโตคิดยังไงให้ถูกต้อง
สำหรับรายได้ที่ยังเข้าเกณฑ์เสียภาษี การรู้ว่าภาษีคริปโตคิดยังไงจึงสำคัญ กรมสรรพากรกำหนดวิธีคำนวณต้นทุนและกำไรไว้ชัดเจน โดยหลักการพื้นฐานคือ กำไร = ราคาขาย − ต้นทุนที่ซื้อมา − ค่าธรรมเนียมการซื้อขาย
วิธีคำนวณต้นทุนที่กรมสรรพากรยอมรับ
จากคู่มือของกรมสรรพากร นักลงทุนสามารถเลือกคำนวณต้นทุนของเหรียญได้ 2 วิธีหลัก คือ วิธีเข้าก่อนออกก่อน (FIFO) และวิธีต้นทุนถัวเฉลี่ยเคลื่อนที่ (Moving Average Cost) เปรียบเทียบทั้งสองวิธีได้ดังนี้
| วิธีคำนวณ | หลักการ | เหมาะกับ |
|---|---|---|
| FIFO (เข้าก่อนออกก่อน) | เหรียญที่ซื้อก่อนจะถูกตัดเป็นต้นทุนของเหรียญที่ขายออกก่อน | ผู้ที่ซื้อสะสมตั้งแต่ราคาต่ำและทยอยขายในช่วงขาขึ้น |
| Moving Average Cost (ต้นทุนถัวเฉลี่ยเคลื่อนที่) | ปรับต้นทุนเฉลี่ยต่อเหรียญใหม่ทุกครั้งที่ซื้อเพิ่ม | ผู้ที่ซื้อขายบ่อยและไม่ต้องการแยกบันทึกต้นทุนเป็นล็อต |
ไม่ว่าจะเลือกวิธีใด ควรใช้วิธีเดียวกันอย่างสม่ำเสมอตลอดปีภาษี เพื่อให้การคำนวณตรวจสอบย้อนหลังได้ง่าย
ตัวอย่างการคำนวณกำไรจากการขาย
สมมติคุณซื้อเหรียญ X มูลค่ารวม 100,000 บาท ต่อมาขายออกทั้งหมดได้ 150,000 บาท และเสียค่าธรรมเนียมซื้อขายรวม 300 บาท กำไรที่ต้องพิจารณาคือ 150,000 − 100,000 − 300 = 49,700 บาท หากขายผ่านแพลตฟอร์มไทยในช่วงปี 2568–2572 กำไรก้อนนี้ได้รับยกเว้นภาษี แต่ถ้าเป็นแพลตฟอร์มต่างประเทศ ต้องนำ 49,700 บาทไปรวมกับเงินได้อื่นเพื่อคำนวณภาษีอัตราก้าวหน้า
กรณีถูกหักภาษี ณ ที่จ่ายไว้ 15% จากบางรายการตามกฎหมาย จำนวนที่ถูกหักไปแล้วสามารถนำมาใช้เป็นเครดิตหักออกจากภาษีที่ต้องชำระตอนยื่นแบบประจำปีได้
ขาดทุนนำมาหักกำไรได้หรือไม่
ได้ แต่เฉพาะการเทรดผ่านแพลตฟอร์มที่ได้รับใบอนุญาตในไทยเท่านั้น คุณสามารถนำรายการที่ขาดทุนมาหักกลบกับรายการที่กำไรภายในปีภาษีเดียวกัน เพื่อให้เหลือเพียงกำไรสุทธิ ส่วนขาดทุนจากแพลตฟอร์มต่างประเทศไม่สามารถนำมาหักได้
ต้องยื่นภาษีคริปโตอย่างไร
เมื่อมีรายได้จากคริปโตที่เข้าเกณฑ์เสียภาษี คุณมีหน้าที่ยื่นแบบแสดงรายการภาษีเงินได้บุคคลธรรมดาประจำปีให้ถูกต้องและตรงเวลา โดยสรุปขั้นตอนสำคัญไว้ดังนี้
ใช้แบบอะไรและยื่นเมื่อไหร่
ผู้ที่มีเงินได้จากคริปโตให้ยื่นแบบ ภ.ง.ด.90 (กรณีมีเงินได้หลายประเภท) ส่วนผู้ที่มีเงินเดือนเพียงประเภทเดียวใช้แบบ ภ.ง.ด.91 โดยยื่นแบบกระดาษได้ภายในวันที่ 31 มีนาคม และยื่นออนไลน์ผ่านระบบ e-Filing ของกรมสรรพากรได้ถึงวันที่ 8 เมษายนของปีถัดจากปีภาษี
เอกสารและหลักฐานที่ควรเตรียม
การเตรียมหลักฐานที่ครบถ้วนช่วยให้การยื่นราบรื่นและตอบคำถามของเจ้าหน้าที่ได้ชัดเจนหากถูกตรวจสอบ เอกสารที่ควรมี ได้แก่
- ประวัติการซื้อขาย (Transaction History) จากทุกแพลตฟอร์มที่เคยใช้
- ไฟล์สรุปกำไร–ขาดทุนรายเหรียญตลอดปีภาษี
- หลักฐานการถูกหักภาษี ณ ที่จ่าย (ถ้ามี)
- บันทึกค่าธรรมเนียมการซื้อขายและค่าธรรมเนียมโอนเหรียญ
ควรเก็บเอกสารทั้งหมดไว้อย่างน้อย 5 ปี เผื่อกรมสรรพากรขอตรวจสอบย้อนหลัง
ขั้นตอนยื่นภาษีคริปโตแบบสรุป
สำหรับคนที่สงสัยว่าต้องยื่นอย่างไรตั้งแต่ต้นจนจบ สามารถทำตามลำดับต่อไปนี้
- รวบรวมประวัติธุรกรรมทั้งปีจากทุกแพลตฟอร์มที่ใช้งาน
- คำนวณกำไร–ขาดทุนสุทธิด้วยวิธี FIFO หรือ Moving Average Cost
- แยกรายได้ที่ได้รับยกเว้นออกจากรายได้ที่ต้องเสียภาษี
- กรอกแบบ ภ.ง.ด.90 หรือ ภ.ง.ด.91 ผ่านระบบ e-Filing หรือยื่นที่สำนักงานสรรพากรพื้นที่
- ชำระภาษี (ถ้ามี) ภายในกำหนด และเก็บหลักฐานการยื่นไว้ตรวจสอบ
แม้กำไรของคุณจะได้รับยกเว้นภาษี การเก็บบันทึกและสรุปตัวเลขไว้ทุกปียังจำเป็น เพราะคุณอาจต้องชี้แจงที่มาของเงินได้ในอนาคต และการวางแผนภาษีล่วงหน้าก็เป็นส่วนหนึ่งของการวางแผนการเงินส่วนบุคคลที่ดี ช่วยให้ไม่มีเรื่องเซอร์ไพรส์ตอนปิดปีภาษี
ถ้าไม่ยื่นหรือยื่นภาษีไม่ถูกต้องจะเกิดอะไรขึ้น
การละเลยหน้าที่ยื่นภาษีสำหรับรายได้จากสินทรัพย์ดิจิทัลมีบทลงโทษตามประมวลรัษฎากร ซึ่งแบ่งเป็น 3 ระดับหลัก
- เงินเพิ่มร้อยละ 1.5 ต่อเดือนของภาษีที่ต้องชำระ เศษของเดือนนับเป็นหนึ่งเดือน
- เบี้ยปรับ 0.5 ถึง 2 เท่าของจำนวนภาษีที่ต้องชำระเพิ่ม ขึ้นอยู่กับความร้ายแรงของกรณี
- โทษทางอาญาสำหรับการเจตนาไม่ยื่นแบบหรือแจ้งข้อความเท็จ ทั้งปรับและจำคุก
หากยื่นผิดพลาดโดยไม่ได้เจตนา สามารถยื่นแบบเพิ่มเติมเพื่อขอลดหรืองดเบี้ยปรับและเงินเพิ่มได้ตามเงื่อนไข การยื่นให้ถูกต้องตั้งแต่แรกจึงคุ้มค่ากว่าเสมอ
คำถามที่พบบ่อยเกี่ยวกับภาษีคริปโต ไทย
รวมคำตอบสั้น ๆ สำหรับคำถามที่นักลงทุนสงสัยกันมากที่สุดเกี่ยวกับภาษีคริปโต ไทย
เล่นบิตคอยน์แล้วต้องเสียภาษีไหม
ถ้าซื้อขายผ่านแพลตฟอร์มไทยที่ ก.ล.ต. อนุญาต กำไรได้รับยกเว้นภาษีตลอดปี 2568–2572 แต่ถ้าเทรดผ่านแพลตฟอร์มต่างประเทศหรือมีรายได้แบบอื่น เช่น Staking หรือ Airdrop ยังต้องนำมายื่นภาษีตามปกติ
เทรดผ่าน Binance TH หรือ Bitkub เสียภาษีไหม
ทั้ง Binance TH และ Bitkub เป็นศูนย์ซื้อขายสินทรัพย์ดิจิทัลที่ได้รับใบอนุญาตจาก ก.ล.ต. กำไรจากการซื้อขายผ่านทั้งสองแพลตฟอร์มจึงอยู่ในเกณฑ์ยกเว้นภาษีตามกฎกระทรวงฉบับที่ 399 อย่างไรก็ตาม ควรตรวจสอบรายชื่อผู้ได้รับอนุญาตล่าสุดจากเว็บไซต์ของ ก.ล.ต. โดยตรงก่อนตัดสินใจ
คริปโตเป็นเงินได้ประเภทไหน
ตามคู่มือของกรมสรรพากร กำไรจากการซื้อขายคริปโตจัดเป็นเงินได้ตามมาตรา 40(4)(ฌ) ส่วนการขุดและรายได้อื่น ๆ เช่น Airdrop จัดอยู่ในมาตรา 40(8) และหากได้รับเป็นเงินเดือนหรือค่าจ้างจะอยู่ในมาตรา 40(1) และ 40(2) ตามลำดับ
ถ้าปีไหนขาดทุนต้องยื่นภาษีไหม
ปีไหนที่สรุปแล้วขาดทุนสุทธิ จะไม่มีภาษีจากคริปโตในส่วนนั้นต้องชำระ แต่ยังควรเก็บบันทึกไว้ให้ครบ และอย่าลืมว่าขาดทุนจากแพลตฟอร์มไทยสามารถนำไปหักกำไรของรายการอื่นในปีเดียวกันได้
สรุป
ภาษีคริปโต ไทย ในปัจจุบันแบ่งเป็น 2 ส่วนชัดเจน กำไรจากการเทรดบนแพลตฟอร์มที่ ก.ล.ต. อนุญาตได้รับยกเว้นภาษีตั้งแต่ปี 2568 ถึง 2572 แต่รายได้จาก Staking, Airdrop, การขุด และการเทรดบนแพลตฟอร์มต่างประเทศยังต้องนำมาคำนวณภาษี ทางที่ปลอดภัยที่สุดคือเทรดผ่านช่องทางถูกกฎหมาย เก็บบันทึกทุกธุรกรรม และยื่นแบบให้ตรงเวลาทุกปี จะได้ลงทุนอย่างสบายใจโดยไม่ต้องกังวลการตรวจสอบย้อนหลัง
ข้อควรทราบ: บทความนี้จัดทำขึ้นเพื่อให้ความรู้และข้อมูลทั่วไปเท่านั้น มิใช่คำแนะนำทางภาษีหรือการลงทุน กฎหมายภาษีอาจมีการเปลี่ยนแปลง โปรดตรวจสอบกับคู่มือการเสียภาษีสินทรัพย์ดิจิทัลของกรมสรรพากร หรือปรึกษาผู้เชี่ยวชาญด้านภาษีก่อนตัดสินใจ การลงทุนในสินทรัพย์ดิจิทัลมีความเสี่ยงสูงและราคาผันผวน ผู้ลงทุนควรศึกษาข้อมูลอย่างรอบคอบและใช้เงินเย็นในการลงทุนเท่านั้น
แหล่งอ้างอิง
- ศูนย์ต่อต้านข่าวปลอม ประจำประเทศไทย: ยกเว้นภาษีคริปโทเคอร์เรนซีและโทเคนดิจิทัล 5 ปี (กฎกระทรวง ฉบับที่ 399 พ.ศ. 2568)
- สำนักกฎหมายธรรมนิติ: ยกเว้น VAT สำหรับการโอนคริปโทเคอร์เรนซีหรือโทเคนดิจิทัลเพื่อการใช้ประโยชน์ (พ.ร.ฎ. ฉบับที่ 788 พ.ศ. 2567)
- ธนาคารไทยพาณิชย์: คู่มือการยื่นภาษีคริปโตฉบับมือใหม่
- กรมสรรพากร: คู่มือการเสียภาษีเงินได้บุคคลธรรมดาสำหรับคริปโทเคอร์เรนซีและโทเคนดิจิทัล