ดอกเบี้ยนโยบาย คืออะไร ทำไมทุกครั้งที่คณะกรรมการนโยบายการเงิน (กนง.) ประชุม วงการการเงินจึงจับตามองกันแทบทั้งประเทศ และมันเกี่ยวอะไรกับค่างวดบ้าน ดอกเบี้ยเงินฝาก หรือเงินในกระเป๋าของเรา บทความนี้จะอธิบายตั้งแต่ความหมาย ใครเป็นคนกำหนด ไปจนถึงผลกระทบต่อเงินกู้-เงินฝากของเราแบบเข้าใจง่ายครับ
สรุปสั้นดอกเบี้ยนโยบาย
- ผู้กำหนด: คณะกรรมการนโยบายการเงิน (กนง.) ของธนาคารแห่งประเทศไทย ประชุมปีละ 6 ครั้ง
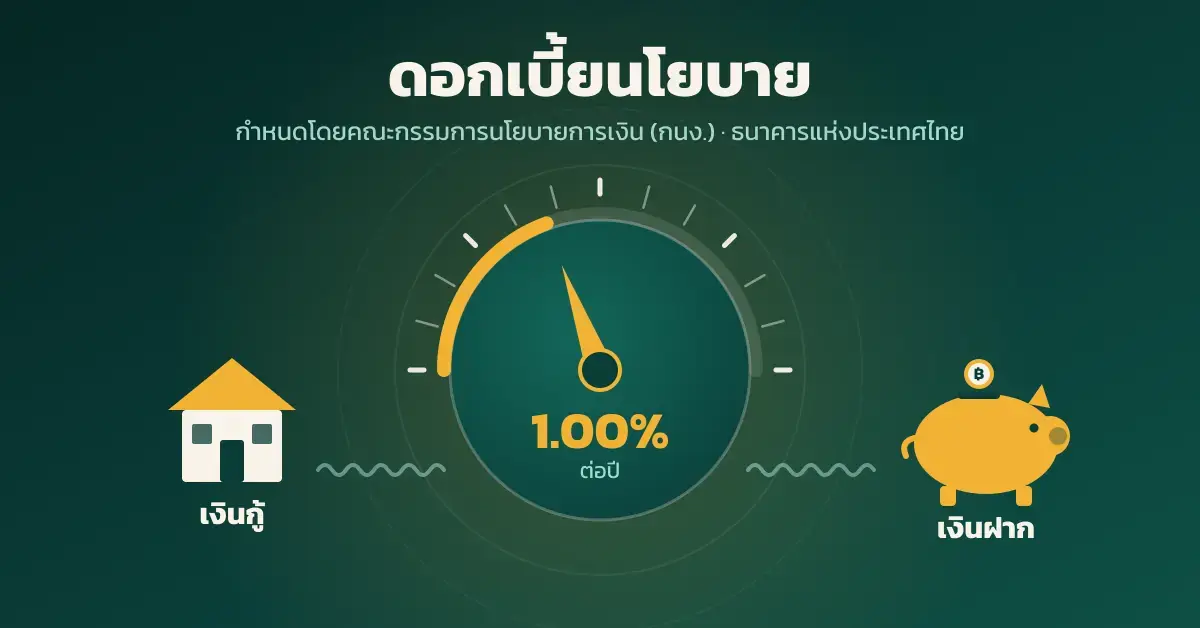
- อัตราล่าสุด: ร้อยละ 1.00 ต่อปี (มติประชุมวันที่ 28 ตุลาคม 2569)
- เป้าหมายหลัก: รักษาเสถียรภาพด้านราคา ดูแลเศรษฐกิจให้เติบโต และรักษาเสถียรภาพของระบบการเงิน
- กระทบเราโดยตรง: ผ่านดอกเบี้ยเงินกู้ (สินเชื่อบ้าน ธุรกิจ) และดอกเบี้ยเงินฝาก
ดอกเบี้ยนโยบาย คืออะไร
อัตราดอกเบี้ยนโยบาย (Policy Interest Rate) คืออัตราดอกเบี้ยอ้างอิงหลักของประเทศที่ธนาคารกลางเป็นผู้กำหนด สำหรับประเทศไทยหมายถึงอัตราดอกเบี้ยของธุรกรรมซื้อคืนพันธบัตรระยะ 1 วัน (Repurchase หรือ RP) ระหว่างธนาคารแห่งประเทศไทย (ธปท.) กับสถาบันการเงิน ซึ่งเป็นเครื่องมือสำคัญที่สุดในการดำเนินนโยบายการเงินของประเทศ
ธปท. ดำเนินนโยบายการเงินภายใต้กรอบเป้าหมายเงินเฟ้อแบบยืดหยุ่น (Flexible Inflation Targeting) มาตั้งแต่เดือนพฤษภาคม พ.ศ. 2543 โดยให้ความสำคัญกับการรักษาเสถียรภาพด้านราคา ควบคู่กับการดูแลเศรษฐกิจให้ขยายตัวอย่างยั่งยืนและรักษาเสถียรภาพของระบบการเงิน หลายคนจึงเปรียบดอกเบี้ยนโยบายเหมือนคันเร่งและเบรกของเศรษฐกิจทั้งระบบ
ต่างจากดอกเบี้ยของธนาคารพาณิชย์อย่างไร
ดอกเบี้ยนโยบายไม่ใช่อัตราที่เราได้รับหรือจ่ายโดยตรง แต่ธนาคารพาณิชย์แต่ละแห่งจะประกาศอัตราของตัวเอง เช่น MLR (Minimum Loan Rate) สำหรับเงินกู้ระยะยาวของลูกค้ารายใหญ่ MOR (Minimum Overdraft Rate) สำหรับวงเงินเบิกเกินบัญชี และ MRR (Minimum Retail Rate) สำหรับลูกค้ารายย่อยอย่างสินเชื่อบ้าน โดยอัตราทั้งหมดมักขยับตามทิศทางของดอกเบี้ยนโยบาย เพราะดอกเบี้ยนโยบายคือตัวกำหนดต้นทุนเงินในระบบทั้งหมด
ใครเป็นคนกำหนดดอกเบี้ยนโยบาย
ผู้ที่กำหนดดอกเบี้ยนโยบายของไทยคือคณะกรรมการนโยบายการเงิน (กนง.) ซึ่งมีผู้ว่าการ ธปท. เป็นประธาน ร่วมกับกรรมการจาก ธปท. และผู้ทรงคุณวุฒิจากภายนอกรวม 7 ท่าน โดย กนง. จะประชุมเพื่อประเมินสถานการณ์เศรษฐกิจการเงินและลงมติกำหนดนโยบายการเงินปีละ 6 ครั้ง มีการประกาศตารางการประชุมล่วงหน้าทุกปี และสามารถประชุมนัดพิเศษได้หากจำเป็น
ล่าสุดในการประชุมวันที่ 28 ตุลาคม 2569 กนง. มีมติเป็นเอกฉันท์ให้คงอัตราดอกเบี้ยนโยบายไว้ที่ร้อยละ 1.00 ต่อปี หลังจากปรับลดลงต่อเนื่องจากร้อยละ 2.25 ต่อปีตลอดปี 2568 และเดือนกุมภาพันธ์ 2569 เพื่อสนับสนุนเศรษฐกิจไทยที่ยังขยายตัวต่ำกว่าศักยภาพ
กนง. พิจารณาจากปัจจัยอะไรบ้าง
ก่อนลงมติแต่ละครั้ง กนง. จะประเมินข้อมูลเศรษฐกิจอย่างรอบด้าน โดยมีประเด็นหลักที่ใช้พิจารณาอยู่เสมอดังนี้
- อัตราเงินเฟ้อและแนวโน้มราคาสินค้า ซึ่งเป็นเป้าหมายหลักของนโยบายการเงิน (อ่านเพิ่มเติมเรื่องภาวะเงินเฟ้อคืออะไร)
- การขยายตัวของเศรษฐกิจ เช่น การบริโภค การลงทุน และการส่งออก
- เสถียรภาพของระบบการเงิน รวมถึงภาระหนี้ครัวเรือนและคุณภาพสินเชื่อ
ดอกเบี้ยนโยบายส่งผลต่อเงินกู้-เงินฝากของเราอย่างไร
แม้ดอกเบี้ยนโยบายจะเป็นตัวเลขของธนาคารกลาง แต่ผลกระทบไหลลงมาถึงกระเป๋าของคนธรรมดาผ่าน 2 ช่องทางหลัก คือดอกเบี้ยเงินกู้และดอกเบี้ยเงินฝาก ซึ่งธนาคารพาณิชย์จะปรับตามแต่ไม่จำเป็นต้องปรับเท่ากัน เพราะแต่ละแห่งมีต้นทุนและกลยุทธ์ที่ต่างกัน
ผลต่อดอกเบี้ยเงินกู้
เมื่อ กนง. ลดดอกเบี้ยนโยบาย ธนาคารพาณิชย์มักปรับลด MLR MOR และ MRR ตาม ทำให้ค่างวดบ้านที่อ้างอิง MRR หรือดอกเบี้ยเงินกู้ธุรกิจถูกลง ตัวอย่างเช่น เงินกู้ 2 ล้านบาท ทุกครั้งที่อัตราอ้างอิงขยับ 0.25% ดอกเบี้ยที่ต้องจ่ายจะต่างกันประมาณ 5,000 บาทต่อปี ในทางกลับกัน หากดอกเบี้ยนโยบายขึ้น ภาระค่างวดของลูกหนี้ที่ใช้ดอกเบี้ยลอยตัวก็จะหนักขึ้นตามไปด้วย
ผลต่อดอกเบี้ยเงินฝาก
ฝั่งคนฝากเงินก็ได้รับผลเช่นกัน เมื่อดอกเบี้ยนโยบายลดลง ดอกเบี้ยเงินฝากออมทรัพย์และฝากประจำมักลดตาม ทำให้เงินออมในธนาคารโตช้าลง ในยุคดอกเบี้ยต่ำ การฝากเงินเฉย ๆ อาจให้ผลตอบแทนต่ำกว่าอัตราเงินเฟ้อ คนที่อยากให้เงินงอกเงยจึงต้องวางแผนการออมให้รอบคอบขึ้น เช่น เริ่มจากสร้างวินัยการออมด้วยแนวทางแก้ปัญหาเก็บเงินไม่อยู่ก่อนนำเงินไปต่อยอดในทางเลือกอื่น
ภาพรวมผลกระทบเมื่อดอกเบี้ยขึ้นและลง
ตารางต่อไปนี้สรุปผลกระทบสำคัญเมื่อ กนง. ปรับดอกเบี้ยนโยบายขึ้นหรือลง เพื่อให้เห็นภาพเปรียบเทียบอย่างชัดเจน
ตารางเปรียบเทียบดอกเบี้ยขึ้น-ลง
| ประเด็น | ดอกเบี้ยนโยบายขึ้น | ดอกเบี้ยนโยบายลง |
|---|---|---|
| ดอกเบี้ยเงินกู้ (MLR/MOR/MRR) | สูงขึ้น ค่างวดแพงขึ้น | ลดลง ภาระดอกเบี้ยเบาลง |
| ดอกเบี้ยเงินฝาก | สูงขึ้น คนฝากได้ประโยชน์ | ลดลง เงินออมโตช้าลง |
| การใช้จ่ายและการลงทุน | ชะลอตัว คนกล้ากู้น้อยลง | กระตุ้นการบริโภคและการลงทุน |
| อัตราเงินเฟ้อ | มีแนวโน้มชะลอลง | มีแนวโน้มเพิ่มขึ้น |
จากตารางจะเห็นว่าการปรับดอกเบี้ยแต่ละครั้งมีทั้งผู้ได้ประโยชน์และผู้เสียประโยชน์ ขึ้นอยู่กับว่าเราอยู่ฝั่งผู้กู้หรือผู้ออม จึงควรติดตามทิศทางดอกเบี้ยเพื่อเตรียมตัวล่วงหน้าเสมอ
ผลกระทบต่อเศรษฐกิจและการลงทุนในภาพรวม
ในระดับเศรษฐกิจทั้งประเทศ ดอกเบี้ยนโยบายส่งผ่านไปยังการใช้จ่ายและการลงทุน เมื่อดอกเบี้ยสูง ประชาชนและธุรกิจจะชะลอการกู้และเพิ่มการออม เศรษฐกิจชะลอตัวและเงินเฟ้อลดลง ขณะที่ดอกเบี้ยต่ำจะกระตุ้นการใช้จ่ายและการลงทุน หนุนการขยายตัวของ GDP ประเทศไทย นอกจากนี้ ระดับดอกเบี้ยที่ต่างจากต่างประเทศยังมีผลต่อการเคลื่อนไหวของเงินทุนและทิศทางค่าเงินบาท ซึ่งเราเคยอธิบายไว้ละเอียดในบทความค่าเงินบาทอ่อน คืออะไรส่วนตลาดหุ้นก็มักปรับตัวตามทิศทางดอกเบี้ยเช่นกัน เพราะดอกเบี้ยที่สูงขึ้นทำให้ต้นทุนของธุรกิจเพิ่มขึ้นและทางเลือกการลงทุนที่ปลอดภัยกว่าน่าสนใจขึ้น
ทำไมดอกเบี้ยลงแล้วเศรษฐกิจอาจยังไม่ฟื้นทันที
การส่งผ่านของดอกเบี้ยนโยบายไม่ได้เกิดขึ้นทันทีและอาจไม่ทั่วถึง จากแถลงการณ์ กนง. ล่าสุดระบุว่า แม้ดอกเบี้ยจะอยู่ในระดับผ่อนคลาย แต่สินเชื่อของ SMEs ยังคงหดตัวเพราะสถาบันการเงินระมัดระวังการปล่อยกู้ ขณะที่ครัวเรือนหลายกลุ่มยังแบกภาระหนี้สูง การลดดอกเบี้ยจึงเป็นเพียงแรงหนุนส่วนหนึ่งที่ต้องทำงานร่วมกับมาตรการทางการเงินอื่นและการฟื้นตัวของรายได้ประชาชนด้วย
สรุป
สรุปแล้ว คำตอบของคำถามที่ว่าดอกเบี้ยนโยบาย คืออะไร ก็คืออัตราดอกเบี้ยอ้างอิงหลักของประเทศที่ กนง. ภายใต้ ธปท. เป็นผู้กำหนดผ่านการประชุมปีละ 6 ครั้ง โดยมีเป้าหมายรักษาเสถียรภาพด้านราคาและดูแลเศรษฐกิจให้เติบโตอย่างยั่งยืน ตัวเลขนี้ไม่ได้อยู่ไกลตัว เพราะมันคือต้นตอของดอกเบี้ยเงินกู้และดอกเบี้ยเงินฝากที่เราสัมผัสทุกวัน การติดตามมติ กนง. อย่างสม่ำเสมอจึงช่วยให้เราวางแผนการเงิน ทั้งเรื่องผ่อนบ้าน การออม และการลงทุนได้เหมาะสมกับสถานการณ์ครับ
คำเตือน: บทความนี้จัดทำขึ้นเพื่อให้ความรู้ทางการเงินเท่านั้น มิใช่คำแนะนำในการลงทุนหรือการกู้ยืม อัตราดอกเบี้ยสามารถเปลี่ยนแปลงได้ตามมติ กนง. โปรดตรวจสอบประกาศล่าสุดจากธนาคารแห่งประเทศไทยก่อนตัดสินใจทางการเงินทุกครั้ง